Domain ausserordentliche-kuendigung.de kaufen?
Wir ziehen mit dem Projekt
ausserordentliche-kuendigung.de um.
Sind Sie am Kauf der Domain
ausserordentliche-kuendigung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ausserordentliche-kuendigung.de kaufen?
Was sind die häufigsten Gründe für die Vertragsbeendigung und wie können diese in einer Vertragsbeendigungsklausel festgehalten werden?
Die häufigsten Gründe für die Vertragsbeendigung sind Nichterfüllung der Vertragspflichten, Insolvenz oder einvernehmliche Kündigung. In einer Vertragsbeendigungsklausel können diese Gründe konkret benannt und die Modalitäten für die Vertragsbeendigung festgelegt werden, um Missverständnisse zu vermeiden und die Rechte beider Parteien zu schützen. Es ist wichtig, dass die Klausel klar und eindeutig formuliert ist und alle relevanten Aspekte der Vertragsbeendigung abdeckt. **
1. Was sind übliche Verfahren, um Ablösezahlungen bei Vertragsbeendigung zu regeln? 2. Unter welchen Umständen ist es angemessen, eine Ablösesumme bei vorzeitiger Vertragsauflösung zu vereinbaren?
1. Übliche Verfahren zur Regelung von Ablösezahlungen bei Vertragsbeendigung sind Verhandlungen zwischen den Vertragsparteien, die Festlegung einer Ablösesumme im Vertrag oder die Anwendung gesetzlicher Regelungen. 2. Eine Ablösesumme bei vorzeitiger Vertragsauflösung ist angemessen, wenn dadurch entstandene Kosten oder Schäden ausgeglichen werden sollen, wenn eine Partei den Vertrag nicht erfüllt hat oder wenn die vorzeitige Auflösung im Vertrag vereinbart wurde. **
Ähnliche Suchbegriffe für Die-ertragsteuerliche-Organschaft-bei
Top-Angebote
Produkte zum Begriff Die-ertragsteuerliche-Organschaft-bei:
-
HB-Druck Bei Sturz sofort die Schleppspur verlassen Schild A6 (105x148mm)Sie erhalten ihr Schild aus einer 2mm starken Aluminium-Verbundplatte. Produkteigenschaften Aluverbundplatten bestehen aus einem Polyethylen-Kern und sind beidseitig mit Aluminium-Schichten versehen. Dieses hochwertige Material ist bruch- und...9,48 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Was sind die rechtlichen Konsequenzen bei Vertragsbruch?
Bei Vertragsbruch kann der geschädigte Vertragspartner Schadensersatz fordern. Es kann auch zu Vertragsstrafen kommen, die im Vertrag festgelegt sind. Im schlimmsten Fall kann der Vertragsbruch vor Gericht landen und zu rechtlichen Konsequenzen wie Vertragsauflösung oder Schadensersatz führen. **
-
Was sind die rechtlichen Konsequenzen bei Vertragsbruch?
Bei Vertragsbruch können rechtliche Konsequenzen wie Schadensersatzforderungen, Vertragsstrafen oder Vertragsauflösung drohen. Der geschädigte Vertragspartner kann den Vertrag gerichtlich durchsetzen oder Schadensersatzansprüche geltend machen. Es ist wichtig, dass Verträge sorgfältig geprüft und eingehalten werden, um rechtliche Konsequenzen zu vermeiden. **
-
Was sind die rechtlichen Konsequenzen bei einer Vertragsverletzung?
Bei einer Vertragsverletzung können verschiedene rechtliche Konsequenzen eintreten, wie z.B. Schadensersatzforderungen, Vertragsstrafen oder die Möglichkeit zur Vertragsauflösung. Die genauen Konsequenzen hängen vom jeweiligen Vertragstyp und den vereinbarten Regelungen ab. Es ist wichtig, im Falle einer Vertragsverletzung rechtlichen Rat einzuholen, um die bestmögliche Vorgehensweise zu klären. **
-
Was sind die rechtlichen Konsequenzen bei einem Vertragsbruch?
Bei einem Vertragsbruch können rechtliche Konsequenzen wie Schadensersatzforderungen, Vertragsstrafen oder sogar Vertragsauflösung drohen. Die genauen Konsequenzen hängen vom Vertragsinhalt, der Art des Verstoßes und den geltenden Gesetzen ab. Es ist ratsam, im Falle eines Vertragsbruchs rechtzeitig rechtlichen Rat einzuholen. **


Wie können Vertragsauflösungskosten vermieden oder minimiert werden? Gibt es rechtliche Bestimmungen, die Vertragsauflösungskosten begrenzen?
Vertragsauflösungskosten können vermieden oder minimiert werden, indem klare Vertragsbedingungen und Kündigungsfristen festgelegt werden. Es ist wichtig, den Vertrag sorgfältig zu prüfen, bevor er unterzeichnet wird, um unerwartete Kosten zu vermeiden. Es gibt rechtliche Bestimmungen, die Vertragsauflösungskosten begrenzen können, wie z.B. gesetzliche Kündigungsfristen oder die Möglichkeit, bei unfairen Vertragsbedingungen vom Vertrag zurückzutreten. **
Wie werden Minusstunden und Urlaub bei Vertragskündigung behandelt?
Bei einer Vertragskündigung werden Minusstunden in der Regel vom letzten Gehalt abgezogen. Wenn der Arbeitnehmer mehr Urlaubstage genommen hat, als ihm zustehen, kann der Arbeitgeber diese ebenfalls vom letzten Gehalt abziehen. Es ist wichtig, die genauen Regelungen im Arbeitsvertrag oder Tarifvertrag zu prüfen, da diese von Unternehmen zu Unternehmen unterschiedlich sein können. **
Top-Angebote
Produkte zum Begriff Die-ertragsteuerliche-Organschaft-bei:
-
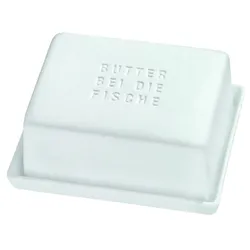
räder Butterdose Butter bei die Fischeräder Butterdose Butter bei die Fische Räder Butterdosen gibt es in vielen verschiedenen Designs. Doch eins ist bei allen Butterdosen gleich: Sie haben eine zart matte Porzellanoberfläche, eine wertige Unterseite und sind von innen glasiert, um sie rückstandlos reinigen zu können. Verschiedene Drucke am Boden und Prägungen im Porzellan an der Oberschale laden zum Schmunzeln am Frühstückstisch oder beim Abendbrot ein. Nicht spülmaschinenfest. Bedrucktes Porzellanteil bitte per Hand spülen. Maße: 13 x 6 x 10 cm - 250g Butter. Material: Porzellan mit Decal-Print29,99 €*Versand: 5,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die häufigsten Gründe für die Vertragsbeendigung und wie können diese in einer Vertragsbeendigungsklausel festgehalten werden?
Die häufigsten Gründe für die Vertragsbeendigung sind Nichterfüllung der Vertragspflichten, Insolvenz oder einvernehmliche Kündigung. In einer Vertragsbeendigungsklausel können diese Gründe konkret benannt und die Modalitäten für die Vertragsbeendigung festgelegt werden, um Missverständnisse zu vermeiden und die Rechte beider Parteien zu schützen. Es ist wichtig, dass die Klausel klar und eindeutig formuliert ist und alle relevanten Aspekte der Vertragsbeendigung abdeckt. **
-
1. Was sind übliche Verfahren, um Ablösezahlungen bei Vertragsbeendigung zu regeln? 2. Unter welchen Umständen ist es angemessen, eine Ablösesumme bei vorzeitiger Vertragsauflösung zu vereinbaren?
1. Übliche Verfahren zur Regelung von Ablösezahlungen bei Vertragsbeendigung sind Verhandlungen zwischen den Vertragsparteien, die Festlegung einer Ablösesumme im Vertrag oder die Anwendung gesetzlicher Regelungen. 2. Eine Ablösesumme bei vorzeitiger Vertragsauflösung ist angemessen, wenn dadurch entstandene Kosten oder Schäden ausgeglichen werden sollen, wenn eine Partei den Vertrag nicht erfüllt hat oder wenn die vorzeitige Auflösung im Vertrag vereinbart wurde. **
-
Was sind die rechtlichen Konsequenzen bei Vertragsbruch?
Bei Vertragsbruch kann der geschädigte Vertragspartner Schadensersatz fordern. Es kann auch zu Vertragsstrafen kommen, die im Vertrag festgelegt sind. Im schlimmsten Fall kann der Vertragsbruch vor Gericht landen und zu rechtlichen Konsequenzen wie Vertragsauflösung oder Schadensersatz führen. **
-
Was sind die rechtlichen Konsequenzen bei Vertragsbruch?
Bei Vertragsbruch können rechtliche Konsequenzen wie Schadensersatzforderungen, Vertragsstrafen oder Vertragsauflösung drohen. Der geschädigte Vertragspartner kann den Vertrag gerichtlich durchsetzen oder Schadensersatzansprüche geltend machen. Es ist wichtig, dass Verträge sorgfältig geprüft und eingehalten werden, um rechtliche Konsequenzen zu vermeiden. **
Ähnliche Suchbegriffe für Die-ertragsteuerliche-Organschaft-bei
-
HB-Druck Bei Sturz sofort die Schleppspur verlassen Schild A6 (105x148mm)Sie erhalten ihr Schild aus einer 2mm starken Aluminium-Verbundplatte. Produkteigenschaften Aluverbundplatten bestehen aus einem Polyethylen-Kern und sind beidseitig mit Aluminium-Schichten versehen. Dieses hochwertige Material ist bruch- und...9,48 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Müller, Thomas: Die OrganschaftDie Organschaft , ¿Ihr Praxiswissen zu Besteuerung der Organschaft. Die Organschaft ist ein wichtiges Instrument der unternehmerischen Gestaltung. Die Begründung einer Organschaft führt dazu, dass ertragsteuerlich mehrere zivilrechtlich selbstständige Unternehmen wie ein einziges Steuersubjekt behandelt werden und so auch Verluste eines beteiligten Unternehmens im Organkreis ausgeglichen werden können. Das vorliegende Werk stellt alle wesentlichen Aspekte der Organschaft, - Voraussetzungen, - Rechtsfolgen - Vor- und Nachteile im Körperschaftsteuer-, Gewerbesteuer-, Umsatzsteuer- und Grunderwerbsteuerrecht topaktuell und praxisnah dar. Zahlreiche Besipiele und Handlungsempfehlungen erläutern die schwierige Materie. Die 13. Auflage berücksichtigt neben der aktuellen Rechtsprechung insbesondere die Änderungen durch das Kreditzweitmarktförderungsgesetz und das Wachstumschancengesetz.¿ Rechtsstand ist der 30.4.2024.¿ Inhaltsverzeichnis: Einführung. A. Die Organschaft im Körperschaftsteuerrecht. I. Grundlegung. II. Die Voraussetzungen der Organschaft im Körperschaftsteuerrecht (der Tatbestand der §§ 14 bis 19 KStG). III. Die Rechtswirkung der Organschaft im Körperschaftsteuerrecht (Rechtsfolgen der §§ 14 bis 19 KStG). IV. Sondertatbestände. V. Die steuerlichen Folgen des anfänglichens Fehlens oder des späteren Wegfalls eines Tatbestandmerkmals der körperschaftsteuerlichen Organschaft. VI. Das steuerliche Einlagekonto (§ 27 KStG), das Körperschaftsteuerguthaben (§ 37 KStG) und der Körperschaftsteuererhöhungsbetrag (§ 38 KStG). B. Die Organschaft im Gewerbesteuerrecht. I. Grundlegung. II. Die Voraussetzungen der Organschaft im Gewerbsteuerrecht (der Tatbestand des § 2 Abs. 2 Satz 2 GewStG). III. Die Rechtswirkungen der Organschaft im Gewerbesteuerrecht (die Rechtsfolgen des § 2 Abs. 2 Satz 2 GewStG). C. Die Organschaft im Umsatzsteuerrecht. I. Grundlagen zur umsatzsteuerlichen Orangschaft. II. Die Voraussetzungen der Organschaft im deutschen Umsatzsteuerrecht. III. Die Rechtswirkungen der Organschaft im Umsatzsteuerrecht. IV. Beginn und Beendigung der Organschaft. V. Verfahren. VI. Vor- und Nachteile der Organschaft im Mehrwertsteuersystem. D. Die Organschaft im Grunderwerbsteuerrecht. I. Grundlegung. II. Bezug der Organschaft zur Anteilsvereinigung. III. Verhältnis zu § 1 ABs. 3 Nr. 3 und 4 GrEStG. IV. Verhältnis zu § 6a GrEStG. V. Die Voraussetzungen der Organschaft im Grunderwerbsteuerrecht. VI. Die Rechtswirkungen der Organschaft im Grunderwerbsteuerrecht. E. Rechtsmaterialien und Online-Zusatzinhalte. , Zusatzbeleuchtung > Beleuchtung , Auflage: 13. Auflage, Erscheinungsjahr: 202410, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Müller, Thomas~Detmering, Marcel~Lieber, Bettina, Edition: NED, Auflage: 24013, Auflage/Ausgabe: 13. Auflage, Seitenzahl/Blattzahl: 600, Keyword: Besteuerung; Unternehmensteuer; Körperschaftsteuer; Gewerbesteuer; Umsatzsteuer; Grunderwerbsteuer; Organgesellschaft; Organträger; gewerbesteuerrechtliche Organschaft; körperschaftsteuerrechtliche Organschaft; umsatzsteuerliche Organschaft; ertragsteuerliche Organschaft; Definition Organschaft; Gewinnabführungsvertrag, Fachschema: Abgabe - Abgabenordnung - AO~Gewerbesteuer~Steuer / Gewerbesteuer~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungswesen~Steuergesetz~Steuerrecht - Steuergesetz~Umsatzsteuerrecht - UStG~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Fachkategorie: Rechnungswesen~Lokale Steuern, Abgaben, Preise im öffentlichen Sektor~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Blätteranzahl: 597 Blätter, Länge: 210, Breite: 148, Höhe: 37, Gewicht: 852, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schumacher, Peter: Die Organschaft im SteuerrechtDie Organschaft im Steuerrecht , mit Fallbeispielen , Zusatzbeleuchtung > Beleuchtung , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20241101, Produktform: Kartoniert, Titel der Reihe: Steuerrecht und Steuerberatung#50#, Autoren: Schumacher, Peter, Auflage: 24005, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 300, Keyword: Gewerbesteuer, Organschaft; Konzern, Steuerrecht; Körperschaftsteuer, Organschaft; Organschaft, Gewerbesteuer; Organschaft, Körperschaftsteuer; Organschaft, Umsatzsteuer; Umsatzsteuer, Organschaft, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, Fachkategorie: Steuer- und Abgabenrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich, Verlag GmbH & Co. KG, Produktverfügbarkeit: 02, Länge: 210, Breite: 144, Höhe: 18, Gewicht: 416, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,59,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die rechtlichen Konsequenzen bei einer Vertragsverletzung?
Bei einer Vertragsverletzung können verschiedene rechtliche Konsequenzen eintreten, wie z.B. Schadensersatzforderungen, Vertragsstrafen oder die Möglichkeit zur Vertragsauflösung. Die genauen Konsequenzen hängen vom jeweiligen Vertragstyp und den vereinbarten Regelungen ab. Es ist wichtig, im Falle einer Vertragsverletzung rechtlichen Rat einzuholen, um die bestmögliche Vorgehensweise zu klären. **
-
Was sind die rechtlichen Konsequenzen bei einem Vertragsbruch?
Bei einem Vertragsbruch können rechtliche Konsequenzen wie Schadensersatzforderungen, Vertragsstrafen oder sogar Vertragsauflösung drohen. Die genauen Konsequenzen hängen vom Vertragsinhalt, der Art des Verstoßes und den geltenden Gesetzen ab. Es ist ratsam, im Falle eines Vertragsbruchs rechtzeitig rechtlichen Rat einzuholen. **
-
Wie können Vertragsauflösungskosten vermieden oder minimiert werden? Gibt es rechtliche Bestimmungen, die Vertragsauflösungskosten begrenzen?
Vertragsauflösungskosten können vermieden oder minimiert werden, indem klare Vertragsbedingungen und Kündigungsfristen festgelegt werden. Es ist wichtig, den Vertrag sorgfältig zu prüfen, bevor er unterzeichnet wird, um unerwartete Kosten zu vermeiden. Es gibt rechtliche Bestimmungen, die Vertragsauflösungskosten begrenzen können, wie z.B. gesetzliche Kündigungsfristen oder die Möglichkeit, bei unfairen Vertragsbedingungen vom Vertrag zurückzutreten. **
-
Wie werden Minusstunden und Urlaub bei Vertragskündigung behandelt?
Bei einer Vertragskündigung werden Minusstunden in der Regel vom letzten Gehalt abgezogen. Wenn der Arbeitnehmer mehr Urlaubstage genommen hat, als ihm zustehen, kann der Arbeitgeber diese ebenfalls vom letzten Gehalt abziehen. Es ist wichtig, die genauen Regelungen im Arbeitsvertrag oder Tarifvertrag zu prüfen, da diese von Unternehmen zu Unternehmen unterschiedlich sein können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.